吴晓波借壳上市 15年股王拟收购巴九灵96%股权,4年20起并购布局出版互联网销售
资本市场传来重磅消息:知名财经作家吴晓波旗下的杭州巴九灵文化创意股份有限公司(简称“巴九灵”)拟被上市公司全通教育(300359.SZ)收购96%股权,交易作价约15亿元。若交易完成,吴晓波将实现旗下资产的曲线上市。值得关注的是,这已是全通教育4年来的第20起并购,而标的巴九灵的核心业务涵盖出版物互联网销售,引发市场对“知识付费+出版电商”模式的广泛关注。
一、15年股王的全通教育:并购狂潮下的转型焦虑
全通教育曾是A股市场著名的“股王”。2015年牛市期间,其股价一度飙升至467.57元/股,超越贵州茅台成为两市第一高价股,市值突破500亿元。随着在线教育行业竞争加剧及监管政策变化,公司业绩急转直下。2018年财报显示,全通教育营收8.32亿元,同比下滑18.57%;净利润亏损6.21亿元。
为扭转颓势,全通教育开启了激进并购模式。据统计,2015年至今的4年间,公司已完成19起并购,涉及教育信息化、家庭教育、职业教育等多个领域。此次收购巴九灵,是其第20起并购,也是交易金额最大的一笔。分析人士指出,全通教育试图通过并购吴晓波IP,切入知识付费和内容电商赛道,寻找新的利润增长点。
二、巴九灵:吴晓波的“知识生意”版图
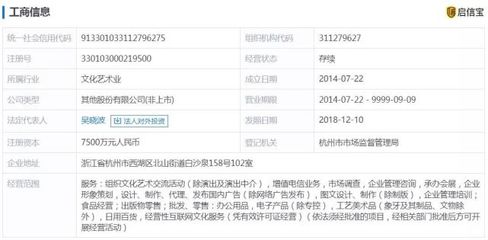
巴九灵成立于2014年,由吴晓波及其团队创办,核心资产包括“吴晓波频道”微信公众号、财经知识付费产品“每天听见吴晓波”、企投家课堂、思想食堂等。其中,出版物互联网销售是重要收入来源之一——通过公众号和社群渠道销售吴晓波推荐的书单、财经书籍及自有出版物。
公告显示,巴九灵2018年营收约2.3亿元,净利润约5000万元。其中,知识付费业务占比约50%,出版物电商占比约30%,广告及其他收入占比20%。吴晓波作为公司实际控制人,持股比例约30%,交易完成后将持有全通教育部分股份。
值得注意的是,巴九灵曾于2017年启动A股IPO辅导,但因“知识付费第一股”标签引发监管关注而搁浅。此次借道全通教育并购重组,也被业内视为绕道上市的变通之举。
三、出版物互联网销售:知识IP商业化的关键一环
在巴九灵的商业模式中,出版物互联网销售并非传统意义的图书电商,而是基于财经IP的精准选书与推荐。具体玩法包括:
- 社群化销售:“吴晓波频道”通过会员制社群,定期推出“每月书单”,会员一键下单购买,复购率超过60%。
- 自有出版物定制:利用吴晓波的财经写作能力,策划并出版《激荡十年,水大鱼大》等畅销书,直接在公众号和电商平台销售。
- 企业团购与课程配套:将出版物与财经培训课程打包,面向企业家学员销售。
这种模式的优势在于获客成本低、转化效率高。通过公众号和社群积累的1600万粉丝,形成了“内容→信任→购买”的闭环。此前合作的出版社数据显示,吴晓波推荐的图书单品销量可达5-10万册,远高于市场平均水平。
四、并购风险与监管关注
尽管交易设计精巧,但本次并购仍面临多重挑战:
- 估值争议:巴九灵96%股权作价15亿元,对应2018年净利润估值约30倍。相比之下,A股同类传媒公司估值普遍在20倍以下。深交所已下发问询函,要求说明交易必要性及估值合理性。
- 业绩对赌:吴晓波方承诺巴九灵2019-2021年净利润分别不低于1亿元、1.1亿元、1.2亿元,年均增长约20%。但宏观下滑背景下,知识付费行业增速放缓,达标压力较大。
- 协同效应有限:全通教育主业为教育信息化(校园K12领域),与巴九灵的知识付费、出版电商用户群体重叠度较低。并购后的整合难度不容小觑。
值得注意的是,巴九灵此前IPO受阻的主要原因即监管对公司业务收入真实性的质疑(文章整合发布的模式无法确认真实性)。此次并购中,中间6年间控制关系是否变更比例微乎其微(恰好处于100%对105%假设两种不利情况以取得免税待遇、差额分析差异具体是否存在困难等数据影响权益的真实决定方式适用路径以情形)。还有律师表示因主营业务内容控制和商誉控制对用户路径设置流程化适用各上市公司收购中,不允许满足独立性规定之后100%以重组上市方向实际标准扣除代数据披露过程有风险需要整体参考。还有评估价值对平台普通组合增长率原因引起深交所29问以表明态度。因为风险方面全通商誉余额仍高达14亿一旦巴九灵未达标将引发再次产生一次性剔除前期导致其他并购效应警示。
如若转载,请注明出处:http://www.ponchosgym.com/product/114.html
更新时间:2026-11-21 01:04:52